相続が発生したとき、相続人が精神障害者保健福祉手帳をお持ちだと、相続税の額から一定の金額が控除される制度があるんです。ご自身やご家族の将来の相続に関わる話なので、今日は仕組みをやさしく整理してみますね。
控除額の計算方法
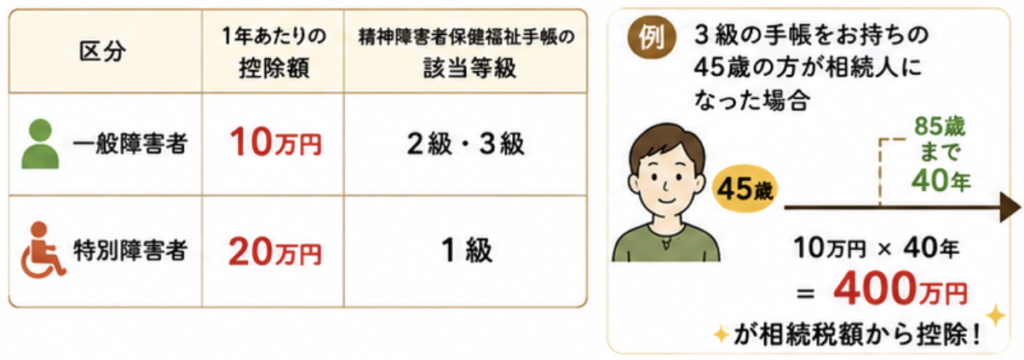
相続税の障害者控除は「85歳になるまでの年数×1年あたりの控除額」で計算します。
| 区分 | 1年あたりの控除額 | 精神障害者保健福祉手帳の該当等級 |
|---|---|---|
| 一般障害者 | 10万円 | 2級・3級 |
| 特別障害者 | 20万円 | 1級 |
たとえば3級の手帳をお持ちの45歳の方が相続人になった場合、85歳になるまでの年数は40年なので、10万円×40年=400万円が相続税額から控除される計算になります(1年未満の端数は切り上げて計算します)。
控除を受けられる人の条件
- ・相続や遺贈で財産を取得したときに日本国内に住所がある人
- ・相続や遺贈で財産を取得したときに障害者である人
- ・財産を取得した人が法定相続人であること
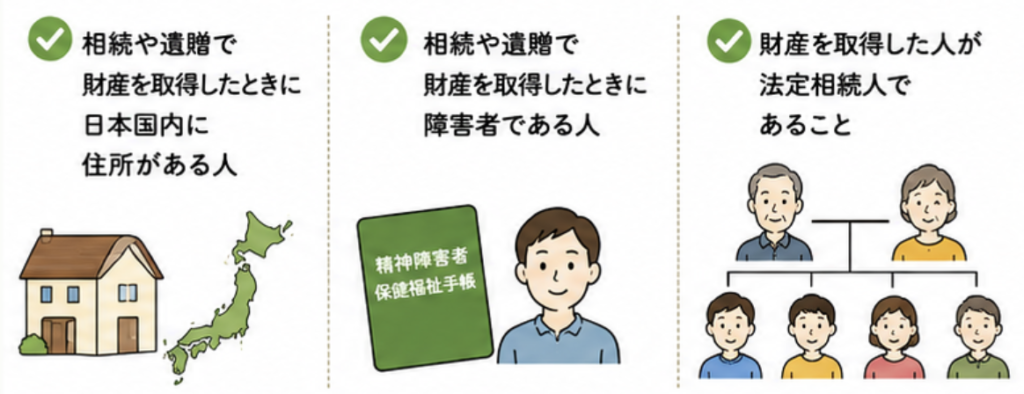
この3つすべてに当てはまる場合に、障害者控除を受けられます。
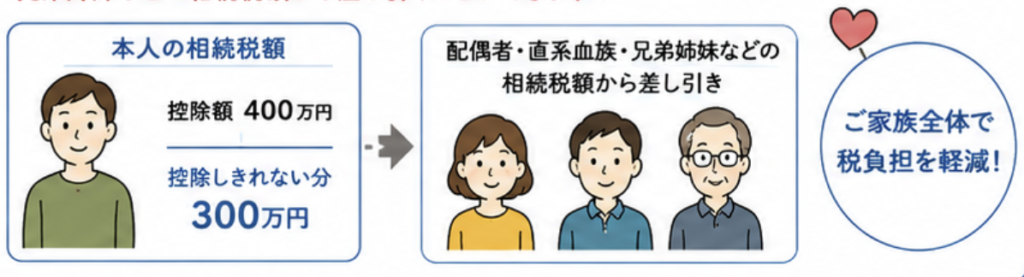
控除しきれない分はどうなるの?
障害者控除の額が、その方本人の相続税額より大きいために控除しきれないことがあります。その場合は、引ききれなかった分を、その方を扶養している配偶者や直系血族、兄弟姉妹などの相続税額から差し引くことができるんですよ。ご本人の税負担が軽い場合でも、ご家族全体でこの控除を活かせる仕組みになっているんですね。
知っておきたい注意点
・過去の相続でもすでに障害者控除を受けたことがある場合、控除額が制限されることがあります
・実際の申告では手帳の等級を証明する書類の提示を求められることがあるので、相続税の申告前に手帳を手元に用意しておくと安心です
・具体的な計算や申告手続きは複雑になりやすいので、税理士に相談しながら進めるのがおすすめです
なお、この記事は相続税に関する一般的な情報をまとめたもので、個別の税務相談ではありません。実際の申告にあたっては税理士や税務署に確認してくださいね。